
به گزارش افق امروز
به نقل از روزنامه لوموند، شبکه خبری بیافام و کانال تخصصی بیافام بیزنس، شرایط فعلی بازار اوراق بدهی فرانسه که در پی تلاطمهای اخیر بازارهای مالی آمریکا تشدید شده، از یک سو نشاندهنده وابستگی متقابل اقتصادهای غربی و از سوی دیگر، افشای آسیبپذیریهای نهادینه در بودجه عمومی پاریس است. در حالی که نرخ استقراض فرانسه در روزهای گذشته با عبور از ۴.۵ درصد به رکورد بحران ۲۰۰۸ رسیده بود، اکنون با تلاطم بازارهای آمریکا و جهش این نرخ به مرز ۵ درصد و ثبت شکاف بیسابقه ۱۵۰ واحدی با آلمان، بحران مالی پاریس با شکستن رکورد ۲۴ ساله (۲۰۰۲) وارد فاز وخیمترِ «بحران بدهی نرم» شده است.
این بدان معناست که دومین اقتصاد منطقه یورو، بیآنکه ناگهان اعلام ورشکستگی کند، زیر بار سنگین بهره استقراض دچار فرسایش تدریجی بودجه، خفگی مالی و کاهش استقلال اقتصادی میشود.
سازوکار استقراض و دماسنج اقتصادی فرانسه
دولت فرانسه برای جبران کسری بودجه و بازپرداخت وامهای سررسیده، اوراق قرضه موسوم به «OAT» را منتشر میکند. نرخ بازده این اوراق، بهویژه در سررسیدهای دهساله، مهمترین شاخص سنجش اعتماد سرمایهگذاران به ثبات مالی یک کشور محسوب میشود.
در روزهای اخیر، فروش گسترده اوراق قرضه فرانسوی توسط سرمایهگذاران به افت قیمت آنها و در نتیجه جهش خودکار نرخ بازده منجر شده است. این وضعیت، هزینه استقراض دولت فرانسه را بهطور تدریجی افزایش داده و کارشناسان مؤسسه اقتصادی «رکسکود» (Rexecode) هشدار دادهاند که با جایگزینی اوراق قدیمی با اوراق جدید، هزینه کل بدهی دولت فرانسه تا سال ۲۰۳۰ روندی صعودی خواهد داشت.
تفاوت معنادار با بحران سال ۲۰۰۲
مقایسه وضعیت کنونی با سال ۲۰۰۲، زمانی که فرانسه نرخهای بهره مشابهی را تجربه میکرد، از دیدگاه اقتصادی گمراهکننده است. تحلیلگران بر سه تفاوت راهبردی تأکید دارند:
۱. حجم بدهی: در سال ۲۰۰۲، بدهی عمومی فرانسه حدود ۶۰ درصد تولید ناخالص داخلی (GDP) بود، اما این رقم اکنون به ۱۱۹ درصد رسیده و از مرز ۳ هزار و ۵۹۵ میلیارد یورو فراتر رفته است. در واقع، نرخ بهره بالا امروز بر حجم بسیار گستردهتری از بدهی اعمال میشود که فشار مضاعفی بر خزانه دولت وارد میکند.
۲. رشد اقتصادی: نرخ رشد اقتصاد فرانسه در سال ۲۰۰۲ بهمراتب بالاتر از ارقام فعلی بود. اقتصاددانان معتقدند ترکیب «رشد پایین، بدهی بالا و نرخ بهره بالا»، یک معجون مخرب ایجاد کرده که امکان بازپرداخت بدهیها را دشوارتر از دو دهه پیش کرده است.
۳. ریسک اختصاصی فرانسه: در سال ۲۰۰۲، نرخ بهره بالا پدیدهای فراگیر بود. اما امروز، بخشی از افزایش نرخ بهره فرانسه ناشی از «ریسک اختصاصی» و بیاعتمادی بازارها به تداوم کسری بودجه ساختاری این کشور در ۵ سال گذشته است.
شکاف با آلمان؛ نشانگر بیاعتمادی راهبردی
یکی از مهمترین شاخصهای نگرانکننده، افزایش شکاف (Spread) نرخ بهره میان اوراق قرضه فرانسه و اوراق قرضه آلمان (به عنوان معیار امنترین بدهی در حوزه یورو) است. این شکاف که در سال ۲۰۰۲ تنها حدود ۸ واحد پایه بود، اکنون به مرز ۱۵۰ واحد پایه نزدیک شده است.
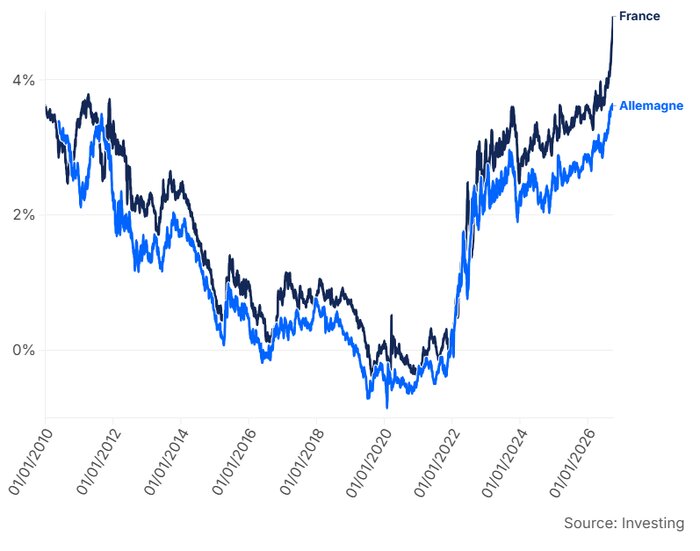
این افزایش شکاف در ادبیات مالی، «حق بیمه ریسک» نامیده میشود و به معنای آن است که سرمایهگذاران برای خرید اوراق قرضه فرانسه، به دلیل نگرانی از وضعیت مالی این کشور، سود بالاتری نسبت به آلمان طلب میکنند. از دیدگاه راهبردی، این موضوع نهتنها هزینههای مالی پاریس را افزایش میدهد، بلکه میتواند قدرت چانهزنی و استقلال عمل سیاسی فرانسه را در تصمیمگیریهای کلان اتحادیه اروپا تحتالشعاع قرار دهد.
چشمانداز؛ آیا فرانسه در ورطه بحران قرار دارد؟
مقامات اقتصادی فرانسه، از جمله وزیر اقتصاد لوران لسکور (Roland Lescure) با تأکید بر اینکه «اعتبار امضای فرانسه در بازارهای جهانی مستحکم است»، تلاش کردهاند جو روانی حاکم بر بازارها را آرام کنند.
با این حال، تحلیلگران معتقدند اگرچه فرانسه هنوز با سناریوهای حاد بحرانهای مالی (نظیر آنچه در گذشته در برخی کشورهای حاشیه اروپا رخ داد) فاصله دارد، اما بهطور رسمی وارد فاز «آغاز یک بحران بدهی نرم» (Soft Crisis) شده است. در این شرایط، بازارهای مالی با افزایش تدریجی فشار، دولت را به سمت اصلاحات ساختاری و بودجهای سوق میدهند؛ وضعیتی که به تعبیر ناظران، به بیماری تشبیه میشود که دسترسیاش به منابع حیاتی بهتدریج محدود شده است.